奨学金返済の負担を減らす方法は?結論は3レイヤーで考えます
レイヤー1:月々の額を下げる(即効性が最も高い)
- 減額返還制度:返還月額を3分の2・2分の1・3分の1・4分の1に減らす
- 返還期限猶予:一定期間、返還そのものを待ってもらう(月額0円)
- 所得連動返還方式:所得に応じて月額が決まる(第一種の一部が対象)
レイヤー2:総額と利息を減らす(余力がある人向け)
レイヤー3:自分の財布以外から返す(見落とされがち)
そもそも奨学金の返済負担とは?平均借入344.9万円という現実
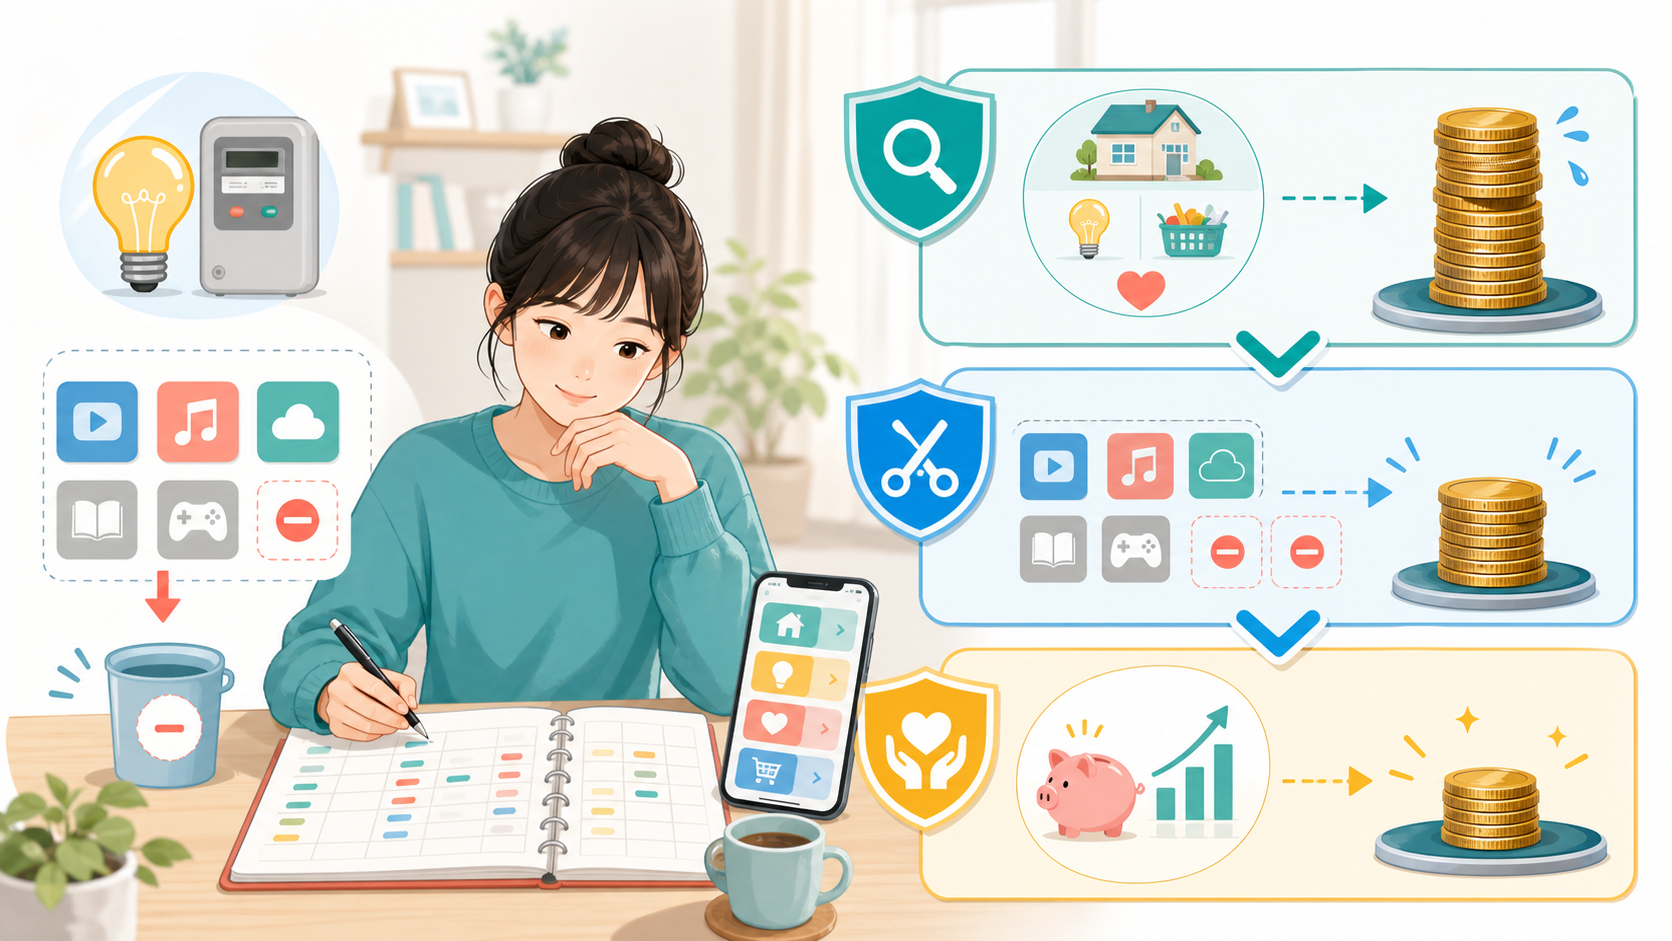
「奨学金 返済 きつい」と感じる構造的な理由
第一種と第二種で打てる手が変わります
| 区分 | 利子 | 使える主な打ち手 |
|---|---|---|
| 第一種 | 無利子 | 減額返還・猶予・所得連動返還方式(2017年4月以降採用が対象) |
| 第二種 | 有利子(上限年3.0%) | 減額返還・猶予・繰上返還(利息圧縮の効果あり) |
利率見直し方式で借りた方は、おおむね5年ごとに利率が見直されます。市場金利が上昇局面にある2026年時点では、次回見直しで月額が上がる可能性があります。繰上返還の判断は「今の利率」だけでなく「見直し後の想定」も踏まえる必要があるとされています。
手続きを始める前の準備:必要なものと確認事項
1. スカラネット・パーソナルに登録する
2. 延滞の有無を確認する
3. 収入を証明する書類をそろえる
4. マイナンバーの提出状況を確認する
保証制度が「人的保証(連帯保証人・保証人)」か「機関保証(保証料を払う方式)」かも確認しておきます。後述のとおり、所得連動返還方式へ変更するには機関保証であることが条件で、人的保証の方は保証料を一括で支払って機関保証に変更する必要があります。
今日打つ手を1つに決めるフローチャート
- YES → 減額返還は利用できません。まず返還期限猶予を願い出ます。延滞している期間についても遡って申請できるとされています。
- 申請先:スカラネット・パーソナル/必要書類:収入を証明する書類+事由に応じた証明/目安:審査に1〜2か月
- NO → Q2へ
- 300万円以下 → 返還期限猶予が第一候補(通算10年=120か月が限度)
- 申請先:スカラネット・パーソナル/必要書類:収入を証明する書類/目安:願出は12か月ごとに更新
- 300万円超〜400万円以下(扶養する子2人なら〜500万円、3人以上なら〜600万円) → 減額返還(まず2分の1、それでも厳しければ4分の1)
- 申請先:スカラネット・パーソナル/必要書類:収入を証明する書類/目安:適用は1回12か月・通算15年まで
- 400万円超 → Q3へ
- YES → 所得連動返還方式への変更を検討。ただし機関保証が必須で、貸与終了後は定額返還方式に戻せない不可逆な選択です。
- 申請先:JASSO(返還方式変更の願出)/必要書類:マイナンバー関係書類・保証制度変更書類/目安:保証料の一括払いが発生する場合あり
- NO → Q4へ
- YES → 申請すれば実質的な負担がゼロ〜軽減されます。
- 申請先:勤務先の人事・総務/自治体の担当課/必要書類:在職証明・residency要件書類等/目安:自治体は年1回の募集が多く申請期限に注意
- NO → Q5へ
- YES → 一部繰上返還(1万円から可能)で利息を圧縮します。
- 申請先:スカラネット・パーソナル/必要書類:なし(残高確認のみ)/目安:手数料はかからず随時可能
- NO → 制度利用より先に固定費見直しで返済原資をつくります。通信費・保険・サブスクの3点が着手しやすい項目です。
Q1でYESだった方は、放置が最も高くつきます。JASSO(2020)によると延滞金の賦課率は令和2年4月以降に発生する分から年5%→年3%に引き下げられましたが、延滞した割賦金(利子を除く)に対し返還期日の翌日から日数に応じて課される点は変わりません。
減額返還制度の条件は?2024年改正で年収400万円以下に緩和
収入基準の具体的な数字
| 判定区分 | 基本 | 扶養する子2人 | 扶養する子3人以上 |
|---|---|---|---|
| 給与所得者(年間収入) | 400万円以下 | 500万円以下 | 600万円以下 |
| 給与所得以外を含む(年間所得) | 300万円以下 | 400万円以下 | 500万円以下 |
期間の上限と「総額は増えない」という重要事実
適用中の落とし穴:2回続けての振替不能
適用終了の通知は、終了の約2か月前に発送されます。たとえば2026年10月に適用が終了する方には8月中旬に通知が届き、11月から通常の割賦金額に戻ります。延長したい場合は期限内の再願出が必須です。通知を見落とすと、翌月いきなり元の金額が引き落とされます。
4制度+繰上返還の効き方を比較する
| 項目 | 減額返還 | 返還期限猶予 | 所得連動返還方式 | 一部繰上返還 | 債務整理 |
|---|---|---|---|---|---|
| 月額の変化 | 3分の2/2分の1/3分の1/4分の1から選択 | 0円(返還を停止) | 課税対象所得×9%÷12、最低2,000円 | 変わらない(期間が短縮) | 手続きにより減免・免責 |
| 総額・利息への影響 | 第二種でも利息総額は増えない | 返還が先送りされるだけ(減らない) | 所得に応じて期間が変動 | 繰上分に対応する利息が消える | 大幅に圧縮されうる |
| 期間上限 | 通算15年(180か月) | 通算10年(120か月)※災害・傷病・生活保護・産前産後/育児休業等は制限なし | 完済まで | なし | — |
| 収入基準 | 給与年収400万円以下(子2人500万/3人以上600万) | 給与年収300万円以下(給与以外は所得200万円以下) | 基準なし(所得で月額が決まる) | なし | 支払不能等の要件 |
| 延滞中でも使えるか | ×(利用不可) | ○(延滞期間も遡って願出可) | △(要確認) | ○ | ○ |
| 元に戻せるか | ○(期間終了で通常額へ) | ○ | ×(貸与終了後は定額返還方式に戻せない) | ×(払った資金は戻らない) | × |
| 信用情報への影響 | 制度利用自体は影響なし | 制度利用自体は影響なし | 影響なし | 影響なし | 登録される |
| 申請先 | スカラネット・パーソナル | スカラネット・パーソナル | JASSO(返還方式変更) | スカラネット・パーソナル | 弁護士・司法書士 |
出典:JASSO「減額返還制度の概要」「返還を待ってもらう(返還期限猶予)」「所得連動返還方式」「繰上返還」各ページ(2026)
所得連動返還方式の計算式と最低月額
所得連動返還方式は不可逆です。JASSOのFAQ(2026)によると、貸与終了後は「定額返還方式→所得連動返還方式」への変更のみ可能で、逆方向への変更はできません。さらに変更には機関保証の選択が条件で、人的保証の場合は保証料を一括で支払って機関保証に変更する必要があります。収入が大きく増えた場合、定額返還方式より月額が高くなる可能性もあります。
数字で確認する:第二種240万円のケース
- 貸与:第二種奨学金 月5万円×4年=貸与総額240万円
- 利率:利率見直し方式 年2.0%(令和8年度の見直し方式は1.874〜2.000%で推移)
- 返還方式:定額返還方式
4パターンの比較
| パターン | 月々の負担 | 返還期間 | 総額・利息への影響 |
|---|---|---|---|
| (a)通常返還 | 基準額のまま | 約14年(168回) | 基準(利息は年2.0%相当) |
| (b)減額返還2分の1を12か月適用 | その1年は約半分 | 適用分だけ延長 | 返還総額・利息は不変(JASSO記載) |
| (c)減額返還4分の1を12か月適用 | その1年は約4分の1 | 延長幅は最大 | 返還総額・利息は不変 |
| (d)ボーナスで年12万円を一部繰上返還 | 月額は変わらず | 短縮される | 繰上分に対応する利息が消える |
上記の金額・期間はJASSOの算定ルールにもとづく概算です。実際の月額は貸与総額・利率・返還回数によって変わるため、必ずJASSOの「奨学金貸与・返還シミュレーション」でご自身の条件を入力して再計算してください。ここでの数値は制度の効き方の方向性を示すものであり、返還額を保証するものではありません。
一部繰上返還の実務
企業 奨学金返還支援(代理返還)と自治体支援を使う
企業の代理返還制度とは
自治体の返還支援
「自分の財布以外から返す」10項目チェックリスト
- 勤務先の就業規則・福利厚生に奨学金返還支援(代理返還)があるか確認した
- 内定先/転職候補がJASSO代理返還の登録企業4,852社に含まれるか、特設サイトの企業検索で確認した
- 代理返還は所得税が非課税となり得て社会保険の報酬にも原則含まれないため、手取り換算での価値を計算した
- 出身/居住/移住予定の自治体の返還支援制度(47都道府県・876市区町村)を確認した
- 自治体支援の要件(定住年数・就業業種・年齢上限・申請期限)を満たすか確認した
- 企業支援と自治体支援の併用可否を、それぞれの窓口に確認した
- マイナンバーをJASSOに提出済みか確認した(未提出だと所得連動の月額算定ができません)
- スカラネット・パーソナルの登録を済ませた(減額返還・猶予・繰上返還は原則ここから手続きします)
- 減額返還/猶予の終了通知(適用終了の約2か月前に発送)を見落とさない体制をつくった
- 適用中に2回続けて振替不能=遡って取消+延滞金、を避けるため口座残高のアラートを設定した
チェックリストの1〜3は在職中でもすぐ確認できます。人事・総務に「奨学金返還支援制度はありますか」と聞くだけで、制度があるのに周知されていないケースが見つかることもあります。
つまずきやすいポイントと対処法
つまずき1:延滞してから相談する
つまずき2:適用終了の通知を見落とす
つまずき3:所得連動返還方式を「なんとなく」選ぶ
つまずき4:信用情報への不安で相談をためらう
注意点とリスク:債務整理を検討する前に
制度の利用順序を守る
保証人への影響を忘れない
繰上返還の判断は金利環境も踏まえる
本記事は制度の一般的な解説であり、個別の返済計画を保証するものではありません。ご自身の条件での適用可否・金額は、必ずJASSOおよび勤務先・自治体の窓口でご確認ください。返済が困難で債務整理を検討する段階では、法テラスや弁護士・司法書士など専門家への相談をおすすめします。