まな先生解説
こころ質問
すい要点整理
結論:固定費 削減は「時給換算」の高い順に着手する
固定費削減の時給ランキング表(平均値ベースの試算)
| 順 | 項目 | 現状の月額(平均値) | 見直し後の月額 | 月間削減 | 年間削減 | 手続き時間 | 時給換算 | 効果が出る時期 |
|---|---|---|---|---|---|---|---|---|
| 1 | 生命保険(世帯) | 29,400円 | 23,520円(20%減) | 5,880円 | 70,560円 | 3.0h | 約23,500円 | 2〜3か月後 |
| 2 | スマホ(MNO→MVNO) | 4,853円 | 1,979円 | 2,874円 | 34,488円 | 2.0h | 約17,200円 | 翌月 |
| 3 | スマホ(MNO→サブブランド) | 4,853円 | 3,296円 | 1,557円 | 18,684円 | 2.0h | 約9,300円 | 翌月 |
| 4 | サブスク1件解約 | 1,000円 | 0円 | 1,000円 | 12,000円 | 0.2h | 約60,000円 | 翌月 |
| 5 | NHK(月払→12か月前払) | 1,100円 | 1,023円 | 77円 | 924円 | 0.3h | 約3,100円 | 次回請求 |
| 6 | 自動車保険(一括見積) | ー | ー | 個人差大 | 個人差大 | 1.5h | 契約次第 | 次回更新 |
| 7 | 電力会社の切替 | ー | ー | 個人差大 | 個人差大 | 0.5h | 契約次第 | 1〜2か月後 |
| 8 | 住宅ローン借り換え | ー | ー | 個人差大 | 削減利息−諸費用 | 20h | 条件次第でマイナス | 2〜3か月後 |
注意
上表は平均値を使った試算であり、あなたの削減額を示すものではありません。すでに見直し済みの方は効果がほとんど出ないこともあります。必ずご自身の明細の金額に置き換えて再計算してください。
2026年に「削ってはいけない固定費」を先に除外する
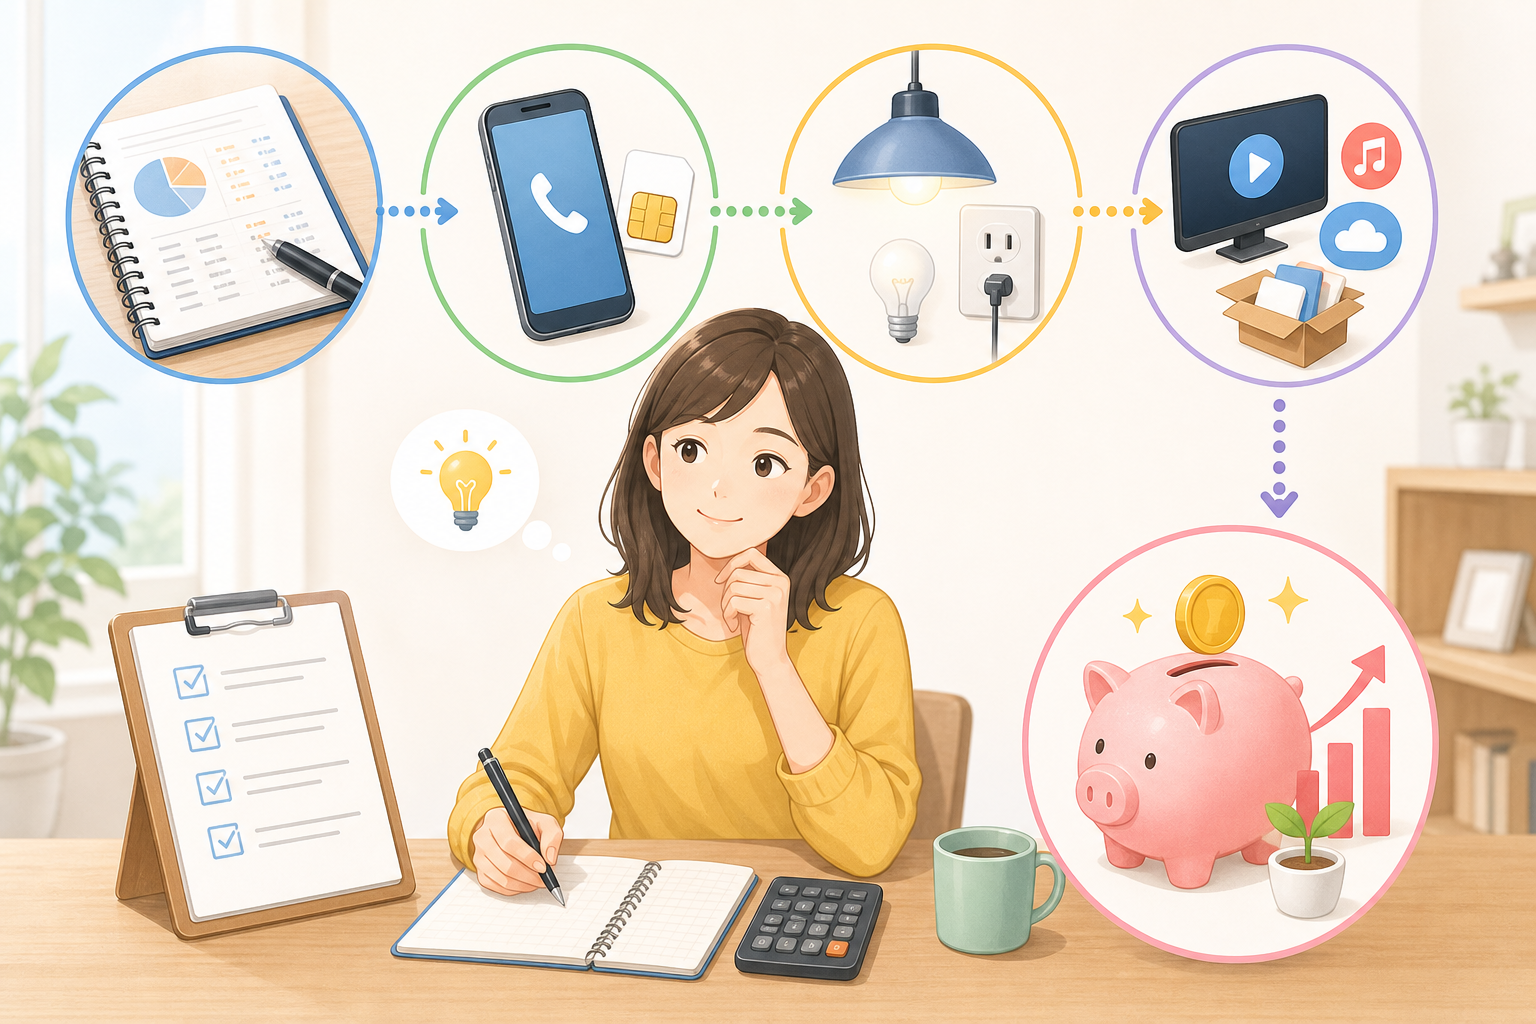
2026年版・削ってはいけない固定費 判定チャート
- はい → 予定利率が高い旧契約の可能性があります。安易に解約・乗り換えせず、契約年月と予定利率を保険証券や契約内容確認書で先に確認してください。
- いいえ → Q2へ。
- はい → 「2026年8月改正後の自分の所得区分の自己負担限度額 × 3か月分」の現金が手元にありますか? 厚生労働省保険局「高額療養費制度の見直しについて」(2025年)によると、2026年8月から自己負担限度額が全所得区分で引き上げられ、同時に年間上限が新設されました。区分ウ(年収約370万〜770万円)は月80,100円+(医療費−267,000円)×1%から85,800円+(医療費−286,000円)×1%へ上がり、年間上限は53万円です。
- 現金が足りない → 減額はまだ早い段階です。
- 現金がある → 入院日額を下げる余地はあります。
- いいえ → Q3へ。
- 「残存期間10年以上・残高1,000万円以上・金利差1%以上」の3条件をすべて満たしますか?(金利差0.6%前後でも検討余地があるとする解説もあります)
- 満たさない → 借り換えではなく、繰上返済や現在の金融機関との金利交渉を先に検討してください。諸費用30万〜100万円が削減額を上回る可能性があります。
- 満たす → 諸費用を差し引いた実質メリットを試算してから判断します。
- 「市場連動型かどうか」「解約金の有無」「補助金終了後の単価」の3点を確認してください。政府の電気・ガス料金負担軽減支援は2026年7〜9月使用分で再実施され、8月は電気4.5円/kWh・都市ガス18.0円/m³、7月と9月は電気3.5円/kWh・都市ガス14.0円/m³が申請不要で自動値引きされます。補助が切れる月は請求が跳ねる点に注意が必要です。資源エネルギー庁「電力小売全面自由化の進捗状況について」(2026年)によると、登録小売電気事業者は約800社ある一方、うち約250社は供給実績が確認できないとされており、切り替え先の見極めが必要です。
- はい → 解約すると再加入できなくなる可能性があります。「解約」ではなく「保険金額の一部減額」で対応してください。
2026年の制度変更が答えを変えた3点
- 医療保険:高額療養費の自己負担限度額が2026年8月に引き上げられました(厚生労働省「医療保険制度改正法が成立しました」2026年)。公的保障が手厚い前提で民間医療保険を薄くする判断は、改正後の限度額で再計算が必要です。
- 住宅ローン:モゲチェックの2026年8月時点の集計によると、2026年4〜5月に各行の基準金利が年0.25〜0.35%引き上げられ、2024年5月からの2年で変動型は+0.65%上昇、借入5,000万円なら毎月返済額が+14,677円という試算が示されています。返済額が上がる局面では、借り換え以前に返済計画の点検が先です。
- 車関連費:資源エネルギー庁によると、ガソリンの暫定税率25.1円/Lは2025年12月31日に、軽油引取税の暫定税率17.1円/Lは2026年4月1日に廃止されました。ただし2026年2月末の原油高騰で値下げ効果はほぼ相殺され、政府は3月19日出荷分から補助金を再開しています。「ガソリン代が下がるから車を維持する」という判断は、実勢価格を見てからにしてください。
注意
保険・住宅ローン・税制の判断は個別事情で最適解が変わります。本記事は一般的な情報提供であり、最終判断はファイナンシャルプランナーや各金融機関、公的窓口へご相談ください。
家計の固定費 削減は世帯構成で主戦場が入れ替わる
一人暮らし vs ファミリー:同じ手間で戻る額はここまで違う
| 項目 | 一人暮らしの想定月額 | 一人暮らしの年間削減見込 | ファミリーの想定月額 | ファミリーの年間削減見込 | 優先度(単身/家族) | 注意点 |
|---|---|---|---|---|---|---|
| 通信費 | 4,853円(1回線) | 約34,000円 | 5.69万円(交通・通信計) | 約69,000円(2回線分) | ◎ / ◎ | 家族割・セット割の解除影響を確認 |
| サブスク | 2,000〜3,000円 | 24,000〜36,000円 | 3,000〜5,000円 | 36,000〜60,000円 | ◎ / ○ | 世帯で重複契約が起きやすい |
| 電力・ガス | 在宅時間が短く効果小 | 数千円規模 | 使用量が多く効果中 | 1万円規模 | △ / ○ | 補助終了月に請求が戻る |
| 生命・医療保険 | 個人平均 年17.1万円 | 個人差大 | 世帯平均 月29,400円 | 約70,000円(20%減時) | △ / ◎ | 旧契約・健康状態を先に確認 |
| 車関連 | 保有なしなら対象外 | ー | 14,100円 | 個人差大 | △ / ◎ | 手放す判断は生活動線とセット |
| 住居費 | 3.03万円 | 更新時の交渉余地 | ローンは金利上昇局面 | 条件次第 | ○ / △ | 引越は初期費用と要比較 |
| NHK | 1,100円(地上) | 924円(前払差額) | 1,950円(衛星) | 1,632円(前払差額) | ○ / ○ | 契約種別の確認から |
一人暮らしの固定費 削減で効きやすい順
ファミリー世帯で効きやすい順
補足
共働き世帯では、夫婦がそれぞれ別に保険やサブスクを契約し、保障やサービスが重複しているケースがよくあります。世帯単位でまとめて棚卸しすると重複が見つかりやすくなります。
固定費 削減の方法:項目別の手順と所要時間
手順1:サブスクの棚卸し(0.2時間/翌月から効果)
- クレジットカードと銀行口座の直近3か月分の明細を開く
- 毎月ほぼ同額で引き落とされている項目に印を付ける
- 3か月以上使っていないものを解約する
- 解約完了メールを保存する
手順2:スマホの見直し(2.0時間/翌月から効果)
- キャリアのマイページで直近3か月のデータ使用量を確認する
- 使用量に合うプランを2〜3社比較する
- MNPで乗り換える(現在はMNPワンストップ方式に対応する事業者もあります)
手順3:保険の見直し(3.0時間/2〜3か月後に効果)
- 保険証券を全て集め、契約年月・予定利率・保障内容を一覧化する
- 前章の判定チャートで「触ってよい契約」かを判定する
- 重複保障や不要な特約を洗い出す
- 解約ではなく「減額」で対応できないか確認する
手順4:電気・ガス(0.5時間/1〜2か月後に効果)
手順5:自動車保険・車関連費(1.5時間/次回更新から効果)
| 項目 | 主な手段 | 手続き時間の目安 | 効果が出る時期 | 見直し頻度 |
|---|---|---|---|---|
| サブスク | 不要分の解約 | 0.2h | 翌月 | 半年に1回 |
| NHK | 支払方法の変更 | 0.3h | 次回請求 | 契約時に1回 |
| 電力・ガス | 会社・プラン変更 | 0.5h | 1〜2か月後 | 1年に1回 |
| 自動車保険 | 一括見積 | 1.5h | 次回更新 | 毎年更新時 |
| スマホ | 格安プランへ乗換 | 2.0h | 翌月 | 1〜2年に1回 |
| 生命保険 | 特約整理・減額 | 3.0h | 2〜3か月後 | ライフイベント毎 |
| 住宅ローン | 借り換え・交渉 | 20h | 2〜3か月後 | 金利変動時 |
固定費 削減の事例:時給換算で並べ替えた着手例
事例A:一人暮らし・会社員(試算)
- サブスク3件(月2,400円)のうち2件を解約:月1,600円減/0.4時間
- スマホをMNO(4,853円)からMVNO(1,979円)へ:月2,874円減/2.0時間
- NHKを12か月前払いに変更:年924円減/0.3時間
- 合計:年間約54,500円/手続き2.7時間 → 時給換算 約20,000円
事例B:ファミリー・4人世帯(試算)
- 世帯保険料(月29,400円)の重複保障を整理して20%減:月5,880円減/3.0時間
- スマホ2回線をサブブランドへ:月3,114円減/4.0時間
- 自動車保険を一括見積で見直し:金額は契約次第/1.5時間
- 保険+通信だけで年間約107,900円/手続き7.0時間 → 時給換算 約15,400円
事例C:削減したのに家計が楽にならなかった例(試算)
注意
上記はいずれも公的統計・調査の平均値をもとにした試算であり、実際の削減額を保証するものではありません。現在の契約内容によっては効果が小さい、または出ない場合があります。
削減額をリバウンドさせない「振替」チェックリスト
- [ ] 削減額の合計を1円単位で書き出した … 曖昧なままだと振替額を決められないため
- [ ] 削減額と同額の自動積立(つみたて投資枠または定期預金)を給料日の翌日に設定した … 手元に残すと使ってしまうため
- [ ] 補助金終了月(2026年10月請求分)をカレンダーに登録した … 自動値引きが切れると請求が跳ねるため
- [ ] 再エネ賦課金の改定月(毎年5月検針分)をカレンダーに登録した … 単価側の上昇に気づくため
- [ ] 変動金利の見直し通知(半年に1度)を開封する日を決めた … 返済額の変化を見落とさないため
- [ ] 解約したサブスクの再課金がないか翌々月のカード明細で確認した … 解約したつもりの継続課金を防ぐため
- [ ] 保険は「解約」ではなく「減額」で処理し、証券を保管した … 再加入できないリスクを避けるため
- [ ] MNP後3か月は通信量(中央値4GBが目安)を実測しプランを再調整した … 容量不足による追加課金を防ぐため
- [ ] 年払い・縛りのある契約の更新月を一覧化した … 違約金で削減額が相殺されるのを防ぐため
- [ ] 新規サブスクは「30日試して使わなければ解約」の自分ルールを決めた … 固定費が再び増えるのを防ぐため
やってはいけないNG対応
| NG対応 | なぜ問題か | 代わりにすべきこと |
|---|---|---|
| 保障内容を理解せず保険を全解約 | 万一の際に貯蓄で賄えない。健康状態によっては再加入できない | 判定チャートを通し、過剰分のみ減額 |
| 2017年4月より前の契約を確認せず乗り換え | 予定利率の高い旧契約を失う可能性がある | 契約年月と予定利率を先に確認 |
| 諸費用を試算せず住宅ローンを借り換え | 諸費用30万〜100万円が削減額を上回ることがある | 3条件を満たすか確認し実質メリットを計算 |
| 補助金込みの単価で電力会社を比較 | 補助終了後に想定より高くなる | 補助を除いた単価と解約金を確認 |
| 違約金・更新月を確認せず即解約 | 解約金で削減額が相殺される | 更新月・解約条件を先に確認 |
| 一度に全項目を見直す | 管理しきれず挫折・抜け漏れ | 時給の高い上位2〜3項目に絞る |
| 削減額を振り替えず放置 | 変動費に吸収されて貯蓄が増えない | 同額の自動積立を設定 |
関連記事
次に読むと、この記事の判断がしやすくなります。
よくある質問
補足
本記事は一般的な情報提供を目的としています。掲載した数値は公的統計・各種調査の平均値に基づく試算であり、個別の削減額を保証するものではありません。金融・保険・税務に関する個別の判断は、各専門家や公的窓口にご相談ください。
最終確認日:2026年8月17日